
Tarjeta, crédito de consumo o libranza: ¿cuándo conviene utilizar cada uno?
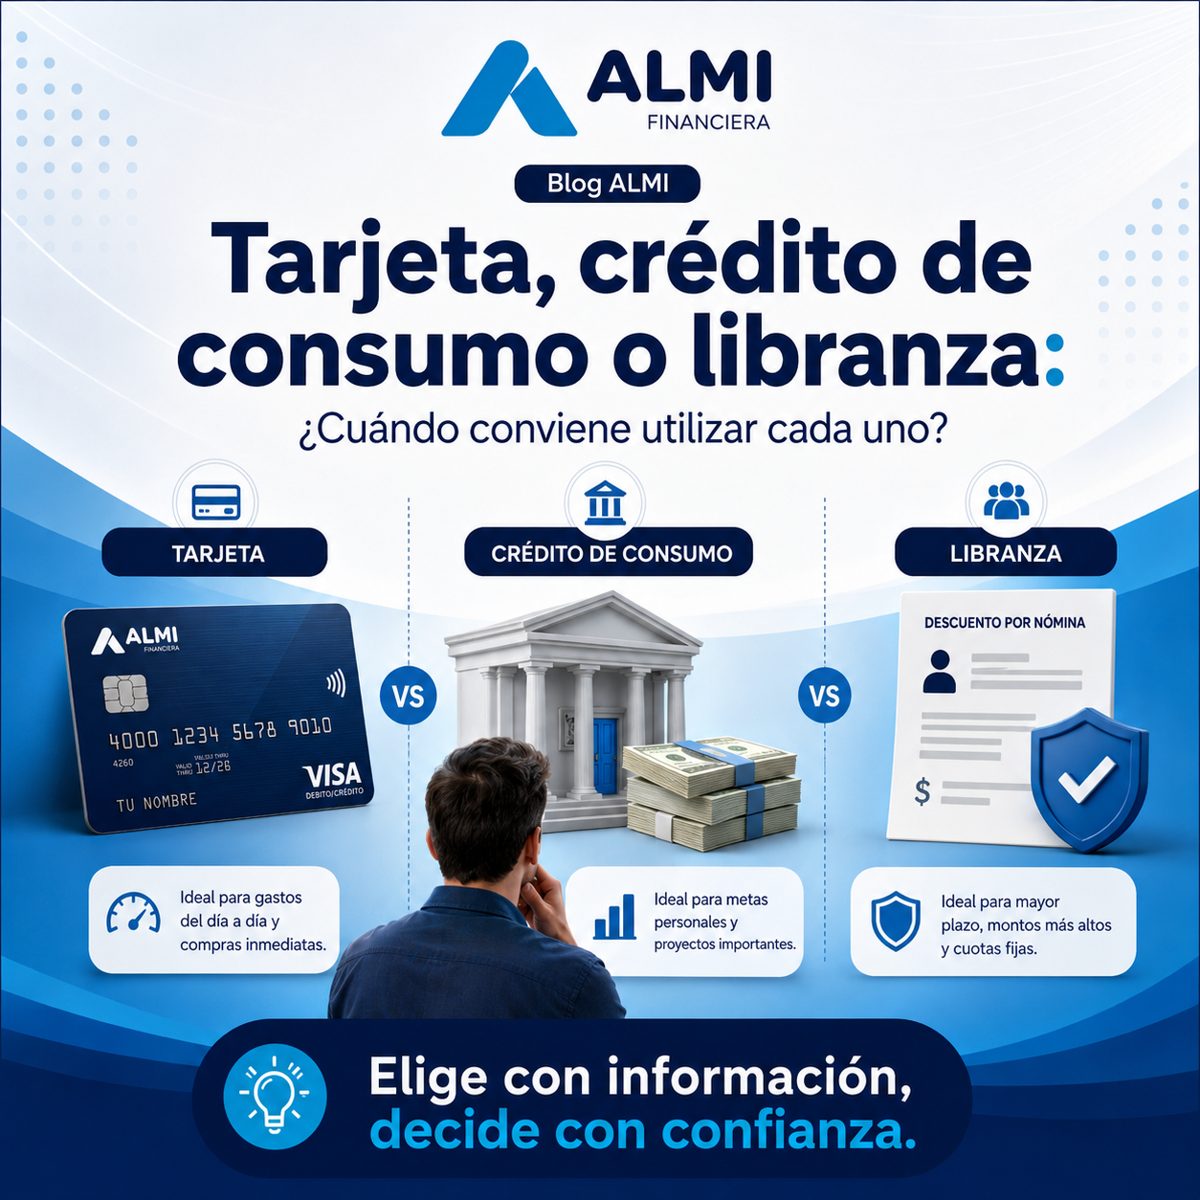
Imagina este escenario: es domingo por la noche, estás revisando tus pendientes de la semana y te das cuenta de que necesitas resolver una prioridad financiera. Tal vez es el inicio del semestre académico de tus hijos, una remodelación que no puede esperar más o simplemente el deseo de consolidar esos pequeños saldos que tienes dispersos para volver a respirar tranquilo.
En ese momento, abres tu celular y te encuentras con un mar de opciones: notificaciones de tu tarjeta de crédito, correos del banco ofreciendo préstamos preaprobados y anuncios sobre descuentos por nómina. Todas parecen prometer la solución perfecta, pero la duda persiste: ¿cuál es la decisión correcta para mi bolsillo?
La realidad es que en el mundo financiero no existe una herramienta «mágica» que sea la mejor para todas las situaciones. Las tarjetas de crédito, los préstamos bancarios de consumo y los créditos de libranza fueron creados para responder a momentos y necesidades totalmente distintas de tu vida. La clave para no sobreendeudarte está en saber cuál utilizar y en qué momento.
1. La tarjeta de crédito: Tu aliada para el día a día y compras inmediatas
Piensa en la tarjeta de crédito como un salvavidas de corto plazo, una herramienta diseñada para darte flexibilidad inmediata en tus gastos cotidianos.
- El momento ideal: Conviene utilizarla para compras diarias, pagos de servicios, reservas o imprevistos menores que tengas la certeza de poder saldar a una sola cuota en tu siguiente fecha de corte. Si pagas el total del mes, disfrutas del dinero sin pagar un solo peso en intereses.
- Cuándo lo debes pensar dos veces: Si la usas para financiar montos altos a muchas cuotas o para realizar avances en efectivo, la tarjeta se convierte en una opción costosa, ya que aplica las tasas de interés más altas del mercado y suma cobros adicionales como la cuota de manejo.
2. El crédito de consumo bancario: Para proyectos específicos con historial impecable
El crédito de consumo tradicional es el préstamo que solicitas directamente en la sucursal de un banco o mediante su plataforma bancaria.
- El momento ideal: Es una excelente alternativa cuando tienes un historial crediticio impecable, un puntaje sobresaliente en centrales de riesgo y calificas a las tasas preferenciales de la banca tradicional para financiar un proyecto de mediano plazo.
- Cuándo lo debes pensar dos veces: Los bancos imponen filtros de riesgo muy estrictos y procesos de aprobación que pueden tomar tiempo. Además, el pago de la cuota mensual depende 100% de tu gestión manual (recordar la fecha, ingresar a la app o hacer la transferencia), por lo que un descuido de fin de mes puede generarte intereses de mora.
3. El crédito de libranza: Para liquidez planificada y tranquilidad mes a mes
El crédito por libranza es un modelo pensado para integrarse de forma armónica con tu vida laboral. A diferencia de los anteriores, el pago de la cuota no sale de un trámite que tú debas hacer, sino que se descuenta automáticamente de tu salario a través de tu empresa.
- El momento ideal: Es la opción más adecuada si necesitas unificar tus deudas, financiar un proyecto mediano o grande y buscas la tranquilidad de una cuota fija que nunca cambie. Al estar respaldado por tu vinculación laboral, ofrece criterios de evaluación mucho más flexibles e incluyentes que la banca tradicional.
- Cuándo lo debes pensar dos veces: Al ser un descuento directo de nómina, la ley de libranza protege tu sustento imponiendo un límite: el total de tus descuentos no puede superar el 50% de tu salario neto. En ALMI, requiere que labores en una empresa privada que permita esta modalidad.
¿Cuándo ALMI Financiera es la opción idónea para ti?
En ALMI Financiera entendemos que detrás de cada solicitud de crédito hay una historia, una meta familiar o un imprevisto que requiere respuesta rápida y sin enredos. Nuestra propuesta de libranza digital es la alternativa correcta cuando buscas:
- Simplicidad sin papeleos: Gestionas tu crédito 100% desde tu celular, sin pedir permisos en el trabajo ni hacer filas.
- Tranquilidad financiera: Sabes exactamente cuánto te descontarán desde el primer día hasta la última cuota, sin sorpresas ni variaciones.
- Una evaluación con enfoque humano: Analizamos tu estabilidad laboral y tu capacidad de pago actual para darte oportunidades reales de salir adelante.
Conocer cómo funciona cada herramienta te devuelve el control de tu dinero. Evalúa en qué momento de tu vida te encuentras hoy y elige la alternativa que le brinde mayor estabilidad y paz mental a tu hogar.
¿Quieres saber cuánto te podemos prestar? Cotiza tu crédito de libranza en ALMI, 100% digital.